- │
- : $
- │
- : $
- │
- : $
- │
- : $
- │
- :
- │
- : $
- │
- : $
- │
- :
- │
- 17-11-2026 11:38:51

El stock de préstamos hipotecarios alcanzó los $9,6 billones argentinos en octubre, con un aumento real de 23,7% interanual. Sin embargo, los desembolsos todavía muestran debilidad y las exigencias de ingresos, junto con las tasas de interés, mantienen limitado el acceso al financiamiento. El escenario vuelve a poner sobre la mesa los desafíos de Chile para ampliar el crédito habitacional.
Por: Equipo Redacción EDI
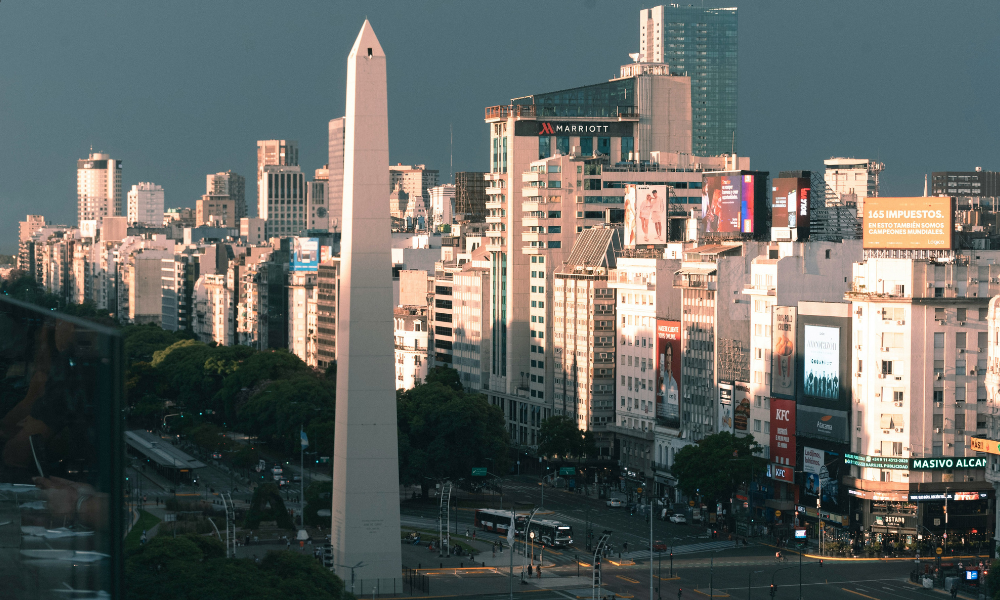
El mercado hipotecario argentino muestra señales de recuperación, aunque todavía está lejos de convertirse en una alternativa de acceso masivo a la vivienda. Durante octubre de 2026, el stock de créditos hipotecarios alcanzó los $9,6 billones argentinos, con un crecimiento mensual de 5,3% y un incremento nominal de 64,3% respecto del mismo mes del año anterior. Descontada la inflación, la expansión real llegó a 23,7%.
El resultado confirma una mayor actividad en el financiamiento habitacional y prolonga una tendencia de aceleración que se ha mantenido durante cinco meses consecutivos. Sin embargo, el crecimiento del saldo de préstamos no necesariamente refleja una ampliación equivalente del universo de personas que pueden acceder a una propiedad.
La diferencia está en las condiciones de financiamiento. Aunque los bancos han retomado la oferta de créditos hipotecarios, los requisitos de ingresos, la capacidad de ahorro y las tasas de interés continúan representando barreras importantes para una parte de los hogares argentinos.
En octubre, los desembolsos hipotecarios se situaron en torno a los US$286 millones, apenas US$6 millones por encima de septiembre. La cifra, además, representa una disminución de 36% frente al mismo período del año anterior, lo que evidencia que la expansión del stock convive con un menor dinamismo en la entrega de nuevos préstamos.
Uno de los principales obstáculos para acceder a un crédito hipotecario está en la relación entre los ingresos familiares y el valor de las propiedades.
En el mercado argentino, las entidades financieras mantienen exigencias que obligan a demostrar ingresos suficientes para cubrir las cuotas sin comprometer una proporción excesiva del presupuesto mensual. En algunos productos, el límite de la cuota se sitúa en torno al 25% de los ingresos del solicitante o del grupo familiar.
A ello se suma la necesidad de contar con ahorros previos para financiar el porcentaje del inmueble que no cubre el préstamo. Esta condición restringe especialmente a quienes tienen ingresos formales, pero no disponen de un capital inicial suficiente.
Las tasas también forman parte de la ecuación. Entre las alternativas disponibles en entidades como Banco Nación, Banco Ciudad e ICBC, los intereses se ubican aproximadamente entre 6,5% y 6,9%, dependiendo de las condiciones y características de cada producto.
Aunque estas líneas permiten proyectar financiamiento a largo plazo, el costo final del crédito y la evolución de las cuotas siguen siendo factores determinantes para quienes evalúan comprar una vivienda.
Dentro de las alternativas disponibles también destaca la participación del Fondo de Garantía de Sustentabilidad (FGS), que contempla líneas de financiamiento hipotecario bajo condiciones específicas.
Entre sus características se encuentran préstamos de hasta 150.000 UVA, con una tasa de UVA más 7,5% y plazos de hasta 15 años.
Este tipo de instrumentos busca ampliar las posibilidades de acceso al financiamiento, aunque sus condiciones y requisitos delimitan el universo de potenciales beneficiarios. En un contexto de ingresos familiares presionados y precios inmobiliarios elevados, la disponibilidad de crédito no garantiza por sí sola que los hogares puedan concretar una operación.
La evolución de octubre deja precisamente esa contradicción: el sistema financiero registra un mayor volumen de préstamos vigentes, pero los nuevos desembolsos no muestran la misma intensidad. El mercado parece avanzar hacia una recuperación, aunque todavía con dificultades para transformar el interés por comprar en operaciones efectivas.
El comportamiento del crédito hipotecario argentino ofrece elementos para observar el escenario chileno, especialmente en momentos en que las políticas públicas buscan reactivar las ventas de viviendas y facilitar el acceso de nuevos compradores.
En Chile, instrumentos como el subsidio a la tasa hipotecaria y las garantías estatales apuntan a reducir las barreras de financiamiento y dinamizar la demanda por viviendas nuevas. Sin embargo, la experiencia argentina muestra que la recuperación del crédito requiere algo más que una mayor disponibilidad de préstamos.
La capacidad de endeudamiento de los hogares, la estabilidad de los ingresos, el ahorro para el pie y la relación entre el valor de las propiedades y las remuneraciones siguen siendo determinantes para que el financiamiento se traduzca en acceso efectivo.
La señal que deja Argentina es relevante para la discusión chilena: un mercado hipotecario puede mostrar cifras crecientes y, al mismo tiempo, mantener importantes restricciones para quienes buscan comprar su primera vivienda.
El desafío, por tanto, no consiste únicamente en aumentar el volumen de créditos, sino en generar condiciones para que una mayor proporción de hogares pueda cumplir los requisitos financieros y sostener una deuda hipotecaria de largo plazo.