- 8 octubre, 2026 - 7:00 am
Santiago se ubica entre los mercados de oficinas con menor vacancia en Latinoamérica
El mercado de oficinas Clase A de la capital registró una vacancia de 8,9% durante el primer semestre, solo por detrás de Bogotá y Lima. En tanto, el promedio de los ocho mercados analizados por Cushman & Wakefield cayó hasta 14%.
Por Tomás Rodríguez Botto
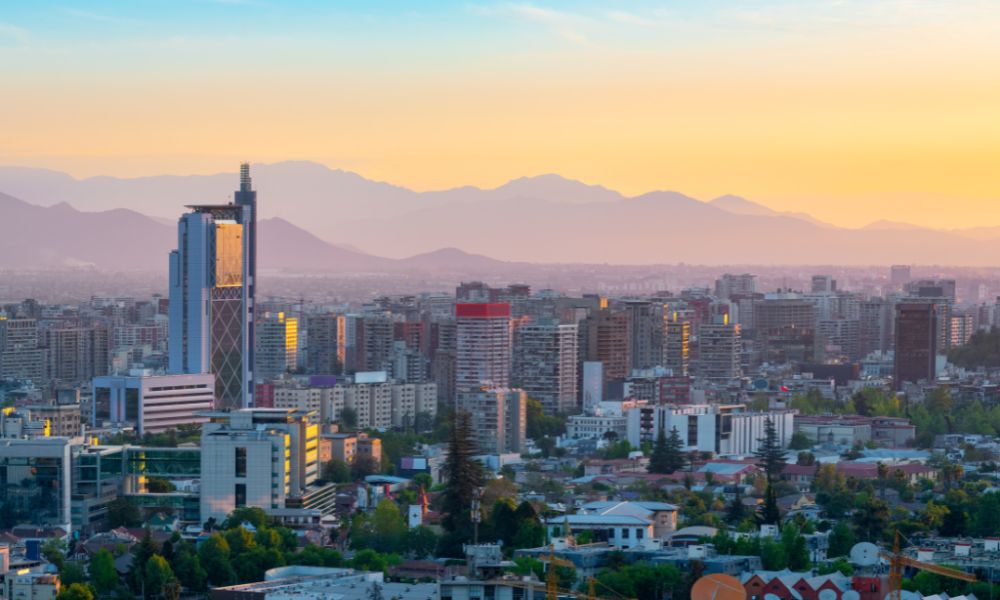
Santiago se mantuvo durante el primer semestre de 2026 entre las ciudades latinoamericanas con menor disponibilidad de oficinas de alta gama. El mercado capitalino registró una vacancia de 8,9%, de acuerdo con el informe MarketBeat Oficinas Latinoamérica de Cushman & Wakefield, que analiza la evolución de ocho mercados de la región.
El resultado ubicó a Santiago en el tercer lugar del listado, detrás de Bogotá, que presentó una vacancia de 5,4%, y Lima, con 8,6%. Sao Paulo se situó posteriormente, con 11,4%, mientras que Buenos Aires alcanzó 17,1% y San José de Costa Rica, 17,7%.
Los mayores niveles de espacios disponibles correspondieron a Ciudad de México, con 18,7%, y Río de Janeiro, con 24,4%.
La evolución del conjunto de estos mercados muestra una reducción de la superficie disponible. La vacancia promedio pasó de 16,1% en el primer semestre de 2025 a 14% en igual período de este año. El comportamiento estuvo acompañado por una incorporación contenida de nuevos proyectos y por una mayor ocupación de determinados edificios.
Santiago registra arriendos de US$24,7 por m²
La posición de Santiago también destaca al observar los valores de arriendo. Con un promedio de US$24,7 por metro cuadrado para oficinas Clase A, la capital chilena ocupó el tercer lugar entre las ciudades estudiadas.
Sao Paulo encabezó el ranking, con US$28,6 por m², seguido por Bogotá, con US$26,6. En los siguientes lugares se ubicaron San José de Costa Rica, con US$21,8; Lima, con US$16,5, y Río de Janeiro, con US$15,3.
En el caso chileno, el informe advierte que la variación del precio promedio de oferta debe analizarse considerando el tipo de espacios que permanecen disponibles. Durante el período se ocuparon oficinas de mayor valor, por lo que parte de la oferta que quedó en el mercado corresponde a alternativas de menor precio.
El comportamiento de Las Condes fue diferente. El sector alcanzó durante el semestre su mayor nivel de precios desde 2019
La absorción de oficinas llega a 20.213 m²
Entre las ocho ciudades analizadas, este indicador alcanzó 312.659 m² durante el primer semestre. La cifra representa una disminución de 13,3% respecto del mismo período del año anterior.
El resultado, sin embargo, estuvo condicionado por los elevados niveles de absorción registrados durante 2025 en algunos mercados, particularmente Buenos Aires y Santiago. Al mismo tiempo, Ciudad de México, Bogotá y Lima mostraron un mayor dinamismo durante los primeros seis meses de este año.
En Santiago, la absorción neta llegó a 20.213 m². El volumen fue inferior al del primer semestre de 2025, en un escenario en que la disponibilidad de nuevos espacios continúa siendo limitada
Empresas privilegian edificios de mayores estándares
Los datos del informe también muestran cambios en los criterios utilizados por los ocupantes. La demanda se ha concentrado en edificios que combinan una ubicación consolidada con mejores características técnicas.
Esta situación se observa en distintos submercados de la región, entre ellos Reforma y Polanco, en Ciudad de México; Las Condes, en Santiago; Salitre y Chicó, en Bogotá, y Faria Lima y Chucri Zaidan, en Sao Paulo.
La eficiencia energética, las condiciones técnicas del inmueble y la experiencia de quienes utilizan las oficinas forman parte de los elementos que han adquirido mayor relevancia en las decisiones de ocupación.