- │
- : $
- │
- : $
- │
- : $
- │
- : $
- │
- :
- │
- : $
- │
- : $
- │
- :
- │
- 21-10-2026 11:01:04
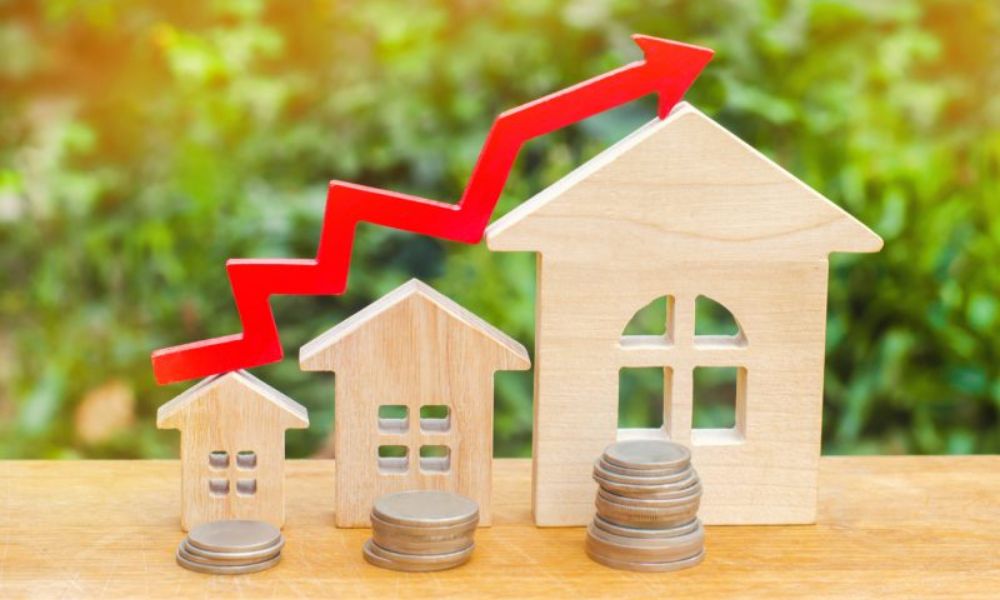
El mercado chileno destaca frente a otros países por el predominio de los créditos a tasa fija, los plazos de financiamiento y un porcentaje de préstamo que supera la mediana de la OCDE. Sin embargo, entre 2010 y 2026, el precio nominal de las viviendas subió 299%, frente a un incremento de 159% en las remuneraciones, según la Asociación de Bancos.
Por Tomás Rodríguez Botto
Chile mantiene condiciones de financiamiento hipotecario que lo distinguen de buena parte de América Latina y de diversos mercados desarrollados. No obstante, las características de sus créditos no han impedido que la compra de una vivienda se vuelva más difícil para los hogares, en un período en que los precios inmobiliarios han crecido por encima de los ingresos.
Así lo plantea el informe Crédito hipotecario: Asequibilidad de la vivienda y desarrollo del mercado hipotecario, publicado por la Asociación de Bancos e Instituciones Financieras (ABIF) el 4 de septiembre de 2026, que compara las condiciones del mercado nacional con las de economías de distintas regiones.
Uno de los principales indicadores es la evolución de los precios. Entre el primer trimestre de 2010 y el mismo período de 2026, el valor nominal de las viviendas aumentó 299%, mientras que las remuneraciones del trabajo crecieron 159%. En términos reales, los incrementos fueron de 111% y 35%, respectivamente.
La diferencia también se refleja en el esfuerzo financiero necesario para comprar una propiedad. Según una simulación de la ABIF para un hogar que adquiere una vivienda mediante un crédito hipotecario, el dividendo pasó de representar el 25% del ingreso líquido en marzo de 2010 a un 37,5% en marzo de 2026.
El ejercicio considera un financiamiento equivalente al 80% del valor de la vivienda y un plazo de 25 años. De acuerdo con el informe, el aumento de los precios inmobiliarios fue el principal factor detrás de este resultado, mientras que el crecimiento de los ingresos y la disminución de las tasas de interés compensaron parcialmente su efecto.
Pese a las dificultades de acceso, Chile presenta indicadores favorables en comparación con otros mercados. En junio de 2026, la tasa hipotecaria real chilena, expresada en unidades de fomento (UF), se situó en 3,97%, según la ABIF. El organismo la identifica como la más baja de América Latina, en niveles similares a los de Estados Unidos y Nueva Zelanda, cuyas tasas reales se ubicaron en 3,85% y 4%, respectivamente.
En contraste, las tasas reales calculadas para otros países latinoamericanos fueron superiores: 5,34% en Perú, 6,62% en Honduras, 8,09% en Brasil y 19,59% en Argentina. Estas cifras corresponden a junio de 2026, salvo las excepciones metodológicas indicadas por el informe. Para las economías distintas de Chile, los cálculos consideran tasas nominales ajustadas por expectativas de inflación, por lo que la comparación debe leerse bajo ese criterio.
Otro elemento distintivo es el tipo de interés pactado. El 97% de las colocaciones hipotecarias chilenas se otorga a tasa fija durante todo el crédito, según información de siete bancos que representan el 70% del flujo de nuevas colocaciones del primer semestre de 2026.
La proporción contrasta con varios mercados europeos, donde predominan los créditos con tasas mixtas o variables. En Francia, por ejemplo, el 98% de las nuevas colocaciones correspondía a créditos a tasa fija, mientras que en Países Bajos la proporción alcanzaba el 24%. En este último mercado, el 76% de las nuevas operaciones tenía una tasa mixta o variable, de acuerdo con los antecedentes recopilados por la ABIF.
La tasa fija permite mantener estable el componente de interés pactado durante la vigencia del crédito, lo que reduce la exposición del deudor a eventuales aumentos de las tasas de mercado.
Las condiciones de financiamiento también se observan en la duración de los préstamos. En Chile, el plazo promedio de los créditos hipotecarios alcanza los 26 años y el máximo llega a 30 años, según el informe. La comparación internacional sitúa al país por encima de la mediana de la OCDE, que registra 25 años en el indicador utilizado por la ABIF.
A ello se suma el porcentaje de financiamiento respecto del valor de la garantía, conocido como loan-to-value (LTV). En Chile, el porcentaje típico de un crédito hipotecario es de 80%, frente a una mediana de 70% en los países de la OCDE incluidos en la comparación.